Domain haertepruefverfahren.de kaufen?
Wir ziehen mit dem Projekt
haertepruefverfahren.de um.
Sind Sie am Kauf der Domain
haertepruefverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haertepruefverfahren.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
KS-Tools Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
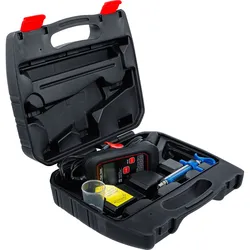
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)229,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren ; BGS technic (6905)Einleitung Der BGS Bremsflüssigkeitstester ist ein Werkzeug zur schnellen und zuverlässigen Überprüfung des Siedepunkts von Bremsflüssigkeit. Eigenschaften • Kompaktes Messgerät zur Bestimmung des Siedepunkts von Bremsflüssigkeiten \n• Ermöglicht genaue Ermittlung des Wasseranteils in Bremsflüssigkeiten \n• Einsatz eines Temperaturfühlers für Messung weiterer Flüssigkeiten möglich \n• Geeignet für Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS und DOT 5.1 \n• Betrieb über 12 V Autobatterie mit 5–7 A Teststrom \n• Messung in einem weiten Temperaturbereich mit hoher Genauigkeit \n• Robuste Bauweise für den Einsatz bei Umgebungstemperaturen von 0 bis 50 °C Anwendung • Überprüfung der Bremsflüssigkeit in Fahrzeugen \n• Messung des Siedepunkts zur Beurteilung der Bremsflüssigkeitsqualität \n• Einsatz in Werkstätten und bei der Fahrzeugwartung \n• Sicherstellung der Fahrsicherheit durch rechtzeitigen Austausch der Bremsflüssigkeit (6905)251,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
KS-Tools Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.